


ВЕДы

Мечта №3526374: начать записывать все доходы и расходы и наконец-то стать финансово грамотным. Мы поговорили с человеком, который разработал авторскую таблицу для учета личных финансов.
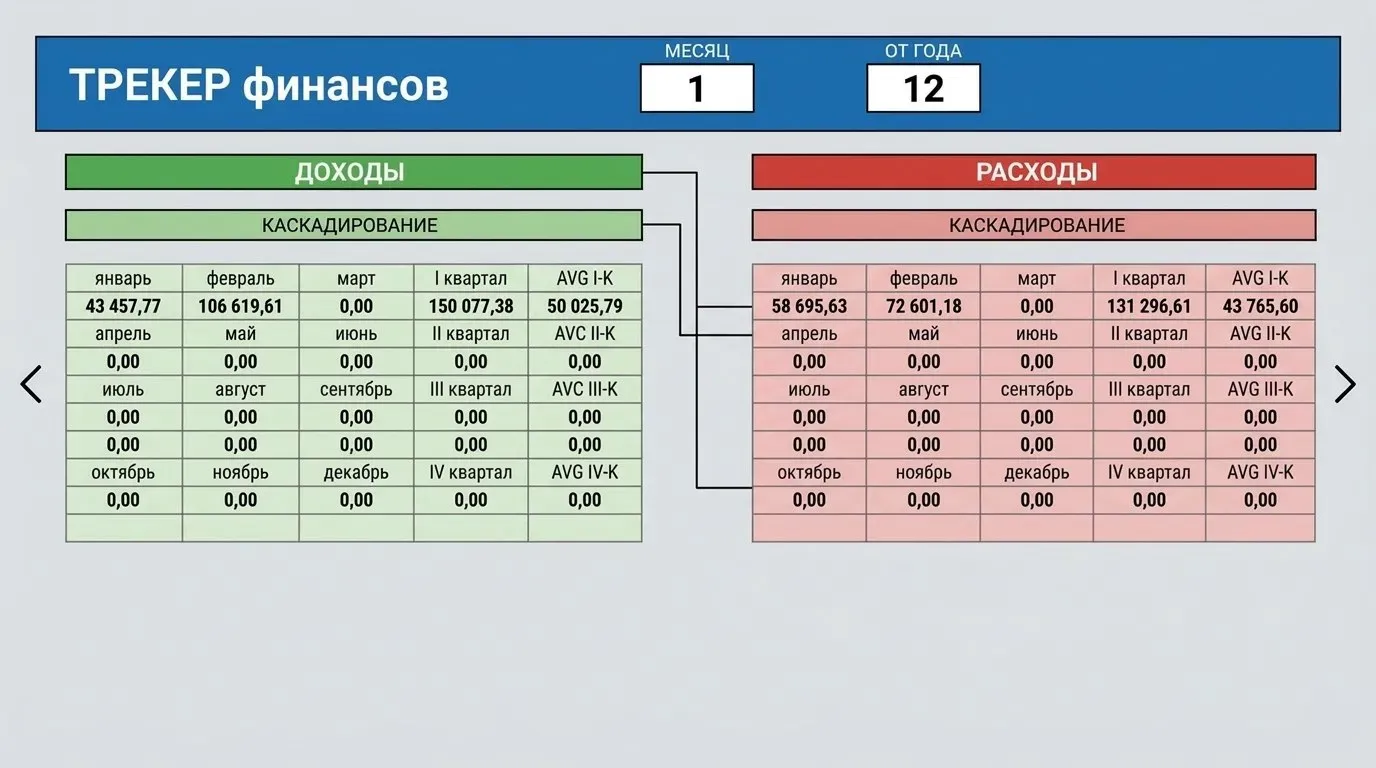
Руководитель Управления по связям с общественностью Финансового университета Никита Овчинников рассказал, как его система помогает структурировать бюджет, как изменилось его отношение к деньгам после создания таблицы и, конечно, как устроена сама таблица.
Как пришла идея твоего проекта?
Идея появилась не в один момент. Личные финансы я веду с 2020 года, и сначала это был довольно обычный учет: сколько заработал, сколько потратил в месяц. Но постепенно я понял, что просто фиксировать расходы мне уже недостаточно.
Мне хотелось отвечать на более сложные вопросы. Как меняется мой капитал? Какая часть денег действительно работает и приносит доход? Сколько я трачу на разные направления не в конкретном месяце, а в динамике? Достигаю ли я поставленных финансовых целей? Какой доход могу ожидать до конца года? Что происходит с инвестициями, валютой, резервами? В какой-то момент обычная таблица начала превращаться в полноценную систему управления личными финансами.
Руководитель Управления по связям с общественностью Финансового университета Никита Овчинников
При этом для меня было важно не попасть в другую крайность. Многие финансовые приложения либо слишком простые и показывают только структуру расходов, либо требуют постоянно вручную совершать массу действий. Поэтому основной принцип моего проекта – минимум ручного ввода и максимум информации, которую система рассчитывает сама.
Фактически я попытался перенести некоторые принципы управленческого учета, которые используются в бизнесе, на уровень финансов одного человека.
Сколько по времени заняла разработка проекта?
Если говорить именно о нынешней версии, ее активная разработка заняла несколько недель очень интенсивной работы и апробации в деле. Но я бы не сказал, что проект появился за несколько недель.
На самом деле ему несколько лет, потому что все это время я вел собственную финансовую статистику и постепенно понимал, чего мне не хватает.
У меня накопилась история доходов, расходов, капитала, инвестиций. Появлялись новые счета, валюты, финансовые инструменты, цели – и вместе с этим усложнялась сама система.
Причем работа над ней до сих пор продолжается. Я пользуюсь трекером сам и практически сразу вижу, где есть лишнее действие или где можно что-то автоматизировать. Поэтому разработка идет не по принципу «сделал и забыл», а через постоянные небольшие улучшения с учетом новых возможностей при внедрении скриптов и автоматизаций.
Почему выбор пал именно на Google Таблицы?
Во-первых, гибкость. Если завтра у меня появляется новый вид дохода, инвестиционный инструмент, валюта или финансовая цель, мне не нужно ждать обновления приложения. Я могу изменить систему под себя.
Во-вторых, прозрачность. Я понимаю, откуда появляется каждая цифра и как она рассчитывается. В финансовых приложениях пользователь зачастую видит уже готовый результат, но не всегда понимает внутреннюю логику расчета.
В-третьих, мне было принципиально важно владеть собственной финансовой «историей». Таблица не привязана к конкретному банку или сервису. Можно поменять банк, брокера, карту – финансовая статистика при этом останется со мной.
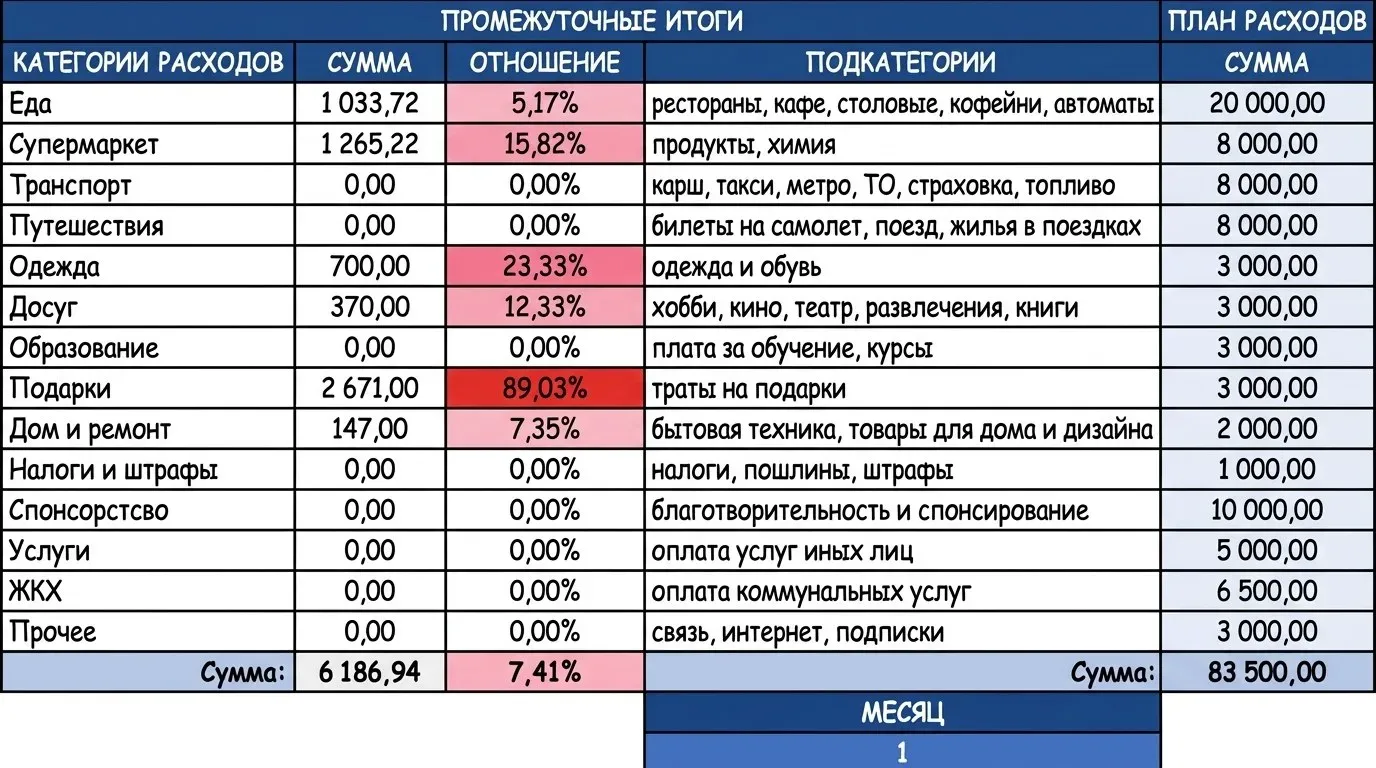
Данные из таблциы
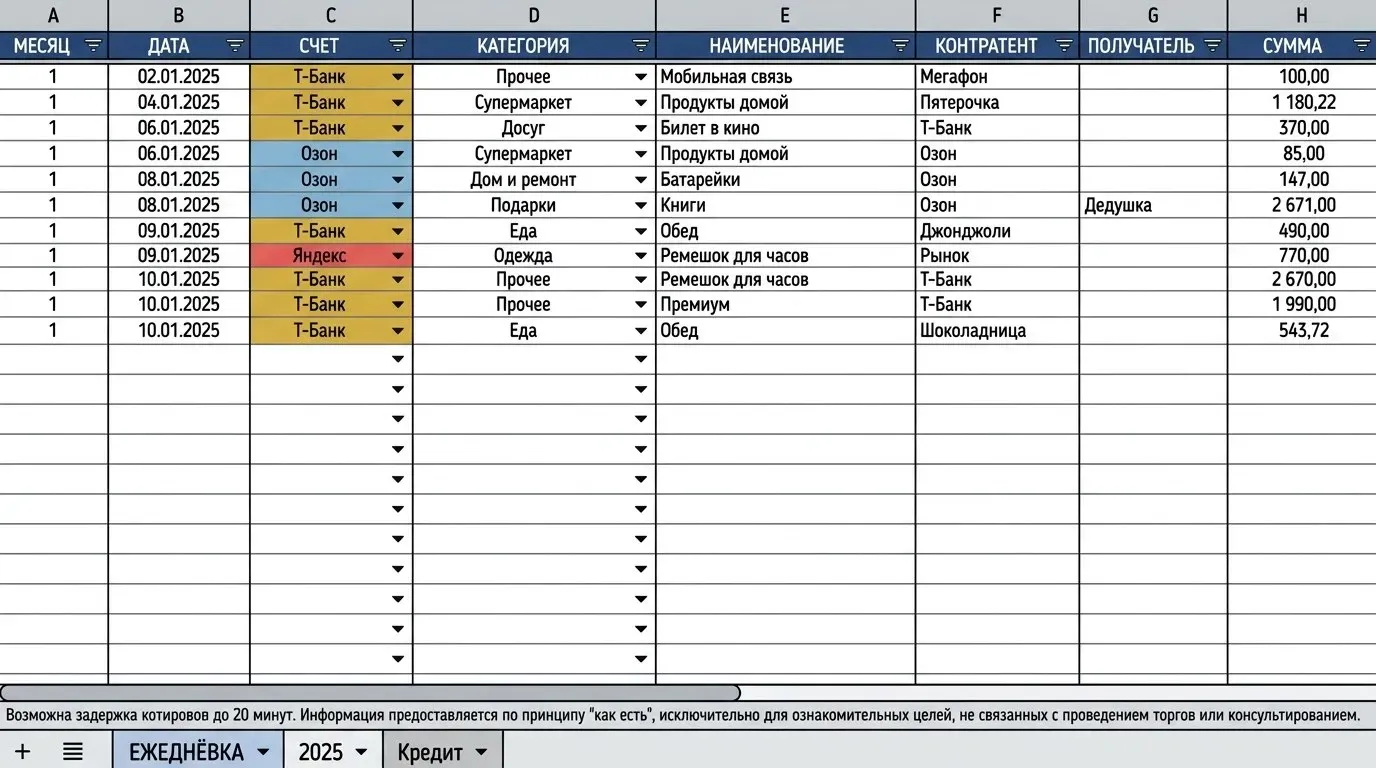
Данные из таблицы
Данные из таблицы
И наконец, таблица дает возможность вести ее даже с телефона. Местами бывает, когда еду в метро и записываю расходы и доходы, что довольно удобно и мобильно.
В чем главные преимущества твоей таблицы? Как она конкретно помогает в жизни?
Главное преимущество в том, что это уже не столько таблица расходов, сколько персональный финансовый советник.
Есть отдельный инвестиционный блок. Есть финансовые цели. Есть резервы – например, финансовая подушка или резерв на отпуск.
И все эти элементы связаны между собой.
При этом я стараюсь сделать так, чтобы человек вводил как можно меньше информации вручную. Например, я заношу операцию, а дальше система сама распределяет данные по месяцам и категориям, считает структуру расходов и доходов, динамику и другие показатели.
Очень важный для меня блок – капитал. Я смотрю не только на то, сколько заработал за месяц, но и на то, стал ли я в итоге финансово состоятельнее.
Это принципиально разные вещи. Можно иметь высокий доход и одновременно практически не увеличивать капитал. А можно сознательно управлять расходами и инвестициями и видеть совершенно другую картину.
Сейчас я также развиваю прогнозную часть. Например, можно задать свой средний доход и расход, сезонные коэффициенты для разных месяцев, учесть запланированные крупные траты и посмотреть предполагаемый финансовый результат до конца года.
Как изменилось твое отношение к деньгам и учету после создания таблицы?
Наверное, главное изменение: я стал гораздо меньше воспринимать деньги как просто остаток на банковском счете. Когда появляется длинная и динамичная история данных, начинаешь видеть финансовую жизнь совершенно иначе.
При этом я не сторонник идеи экономии ради экономии. Для меня задача финансового учета не заключается в том, чтобы увидеть условные 500 рублей на кофе и запретить себе кофе. Наоборот, хороший финансовый учет должен позволять человеку тратить деньги спокойно, если он понимает, что эта трата укладывается в его общую финансовую «модель».
Сгенерировано нейросетью
Еще один важный эффект – деньги перестают быть набором отдельных счетов и карт. Начинаешь смотреть на них как на единую систему: текущие деньги, резерв, инвестиции, валюту, цели, обязательства – будущее.
Как таблицей могут пользоваться другие люди? Планируешь ли ты это масштабировать, возможно, выводить на рынок?
Да, такая идея у меня есть. Изначально я создавал систему исключительно для себя, поэтому некоторые решения были понятны мне без дополнительных пояснений. Сейчас я как раз постепенно меняю этот подход: привожу справочники и интерфейс в более понятный вид, разделяю пользовательские поля и расчетные блоки, добавляю подсказки, упрощаю ввод данных.
Моя задача – сделать так, чтобы человек мог открыть файл и достаточно быстро понять, что ему нужно заполнить и что он получит в результате. При этом мне не хотелось бы превращать проект просто в очередной шаблон учета расходов. Таких таблиц очень много.
Я вижу его скорее как персональный финансовый дашборд, который находится где-то между обычной таблицей расходов и профессиональной системой финансового планирования.
То есть человек получает в одном месте ежедневные операции, структуру доходов и расходов, динамику капитала, инвестиции, валюту, финансовые цели и прогноз.
Конец
#Тренды

Как прошел фестиваль в стиле Уэса Андерсона?
Гастрономический фестиваль «Эмбер-фест» прошел 15-16 августа. О том, как он прошел, рассказал Максим Беркович, соорганизатор «Эмбер Феста».

Юлиана Суркова
#ИИ

Мифы об ИИ
Фёдор Минькин, технический директор фундаментальных моделей GigaChat о том, почему нейросеть не ищет готовые ответы и не думает как человек

Илья Сальков
#Тренды
Аналоговый реванш: почему винтаж и ретро снова в моде
Проводные наушники, плеер в кармане, а в рюкзаке мыльница. Похоже на подростка из нулевых, но так можем выглядеть и мы с тобой.
Юлиана Суркова
#Тренды
Не только для своих: как УРАМ Фест открывает уличную культуру для каждого
Уличную культуру не нужно специально «одомашнивать» или объяснять. Достаточно один раз показать её человеку и он сам в неё влюбится.
Юлиана Суркова
#ИИ
Кремниевая долина вызывает к доске. Как бигтехи меняют колледжи?
Бигтех-компании активно делятся экспертизой. Их специалисты приходят в учебные заведения и обучают студентов актуальным навыкам

Рената Бабанина
#Тренды
От идеи до сообщества: как создавался ГикКон
Сергей Сивопляс, основатель фестиваля ГикКон, — о первых ошибках, ковиде, косплее и будущем гик-культуры.
Илья Сальков